

- Economia & Negócios
- outubro 26, 2026
- 8 minutos
31 de outubro: Halloween e Dia da Poupança: coincidência?
Dia 31 de outubro: muito além do Halloween: Thaísa Durso especialista em finanças pessoais da Rico explica como aprender a poupar sem muitas travessuras
Da Redação
Dia 31 de outubro é o famoso Halloween, ou Dia das Bruxas, onde crianças se vestem de fantasias horripilantes para assustar a vizinhança, recolher doces e pregar travessuras.
Coincidentemente (ou não), a mesma data aqui no Brasil representa o Dia da Poupança — essa ferramenta do mercado financeiro que tem o costume de assustar as pessoas com a baixa rentabilidade do seu suado dinheiro.
Você conhece a poupança, né? É um tipo de conta bancária cujo objetivo é guardar dinheiro e receber uma rentabilidade.
A verdade é que ela é mais familiar a nós, brasileiros, que o próprio Halloween, uma tradição gringa, e por muitos anos foi sim uma boa alternativa para guardar dinheiro, por falta de opção mesmo.
Esse investimento foi criado no século XIX com o objetivo de remunerar os depósitos em conta, sob a garantia do governo imperial.
Só que o tempo passa e as coisas se modernizam. Segundo o Banco Central, esse fantasma vai ficando para trás aos poucos. Em setembro de 2026, a poupança registrou retirada líquida de aproximadamente R$ 9,4 bilhões. No acumulado do ano até setembro, a saída líquida já soma cerca de R$ 66,4 bilhões.
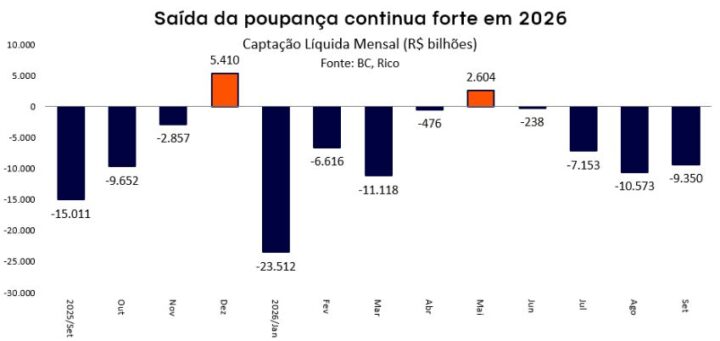
Ainda assim, pouco mais de R$ 1 trilhão continua depositado na poupança, rendendo menos, inclusive, que alternativas até mais conservadoras, como o Tesouro Selic.
E quanto rende a poupança, afinal?
O rendimento da poupança está relacionado à Taxa Selic e à Taxa Referencial. O cálculo é o seguinte: sempre que a Taxa Selic estiver abaixo de 8,5% ao ano, a correção da caderneta de poupança é equivalente a 70% desse valor, acrescido do valor da Taxa Referencial (TR). Quando a Selic for maior que 8,5% (o que é o caso atual, já que a Selic está em 13,75%, o rendimento da poupança será de 0,5% ao mês + TR.
Para ajudar na compreensão do que é a Poupança em relação a outros investimentos, o gráfico abaixo mostra a evolução de um investimento na Poupança em comparação com outra alternativa muito parecida:
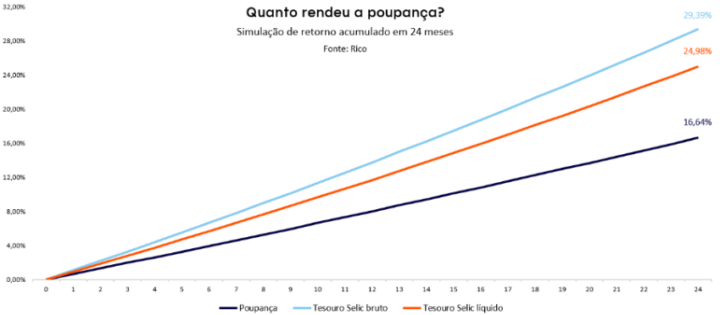
Obs.: as rentabilidades apresentadas no gráfico são simulações. Para a poupança, foi considerada uma rentabilidade de aproximadamente 8% ao ano. Para o Tesouro Selic, foi considerada uma rentabilidade bruta de 13,75% ao ano. A linha de Tesouro Selic líquido considera a incidência de Imposto de Renda no resgate após 24 meses, sem considerar eventuais custos operacionais.
A linha inferior representa a rentabilidade simulada da poupança em 24 meses, comparada ao Tesouro Selic bruto na linha laranja e ao Tesouro Selic líquido na linha verde.
Isso significa que, se você tivesse investido R$ 1.000,00 na poupança, teria aproximadamente R$ 166,40 de rendimento ao final do período. Enquanto isso, no Tesouro Selic, teria acumulado cerca de R$ 293,91 de rendimento bruto ou aproximadamente R$ 249,82 de rendimento líquido, já considerando o Imposto de Renda.
Mesmo sendo isenta de Imposto de Renda para pessoas físicas, a poupança apresenta uma rentabilidade inferior. No longo prazo, essa diferença tende a aumentar devido ao efeito dos juros compostos, o que ajuda a explicar por que alternativas conservadoras como o Tesouro Selic costumam entregar resultados mais expressivos ao investidor.
Cuidado com as travessuras
Além da rentabilidade baixa, a poupança prega umas peças na gente, mesmo fora do Halloween. Lá, o seu dinheiro só rende uma vez por mês, no “aniversário”. Isso significa que um saque do seu dinheiro antes dessa data específica faz você perder rentabilidade.
Em outros investimentos parecidos, como o que usamos na comparação acima, o dinheiro rende todos os dias, então o risco de liquidez é menor!
Além disso, você tem a impressão de que ela é o investimento mais seguro que existe no Brasil, mas isso também é uma “trick” (pegadinha, no bom português). Caso o banco tenha problemas para remunerar os clientes, a poupança está protegida pelo FGC — o mesmo que protege todos os outros investimentos de emissão bancária do país.
O Tesouro Direto é mais seguro ainda, já que ele só deixaria de remunerar os investidores se o país desse um calote — o que é bem improvável.
Além disso, temos nossas recomendações de investimentos, atualizadas mensalmente em diferentes carteiras recomendadas que englobam todas as classes de ativos e perfis de investidor.
Não seja mais vítima das “pegadinhas” das poupanças e invista com inteligência com as melhores opções do mercado. Acesse as nossas recomendações aqui.
